
Pojistné u OSVČ

Pojistnému na sociální a zdravotní pojištění podléhají osoby samostatně výdělečně činné z titulu příjmu ze samostatné činnosti (podnikání) a dále spolupracující osoby. Zároveň se musí jednat o osoby, které ukončily povinnou školní docházku a dosáhly věku alespoň 15 let. Výkon samostatné činnosti rozdělujeme na tzv. hlavní a vedlejší činnost.
Hlavní činnost – jde o Váš jediný příjem v rámci podnikatelských aktivit.
Vedlejší činnost – vedle podnikání jste zároveň i zaměstnaní, studujete, pobíráte invalidní nebo starobní důchod, jste na rodičovské dovolené, pobíráte peněžitou pomoc v mateřství apod.
Výše uvedené rozdělení je zároveň i podstatné pro určení výše záloh a případnému vzniku přeplatků či nedoplatků vycházejících z podaných přehledů na příslušné instituce.
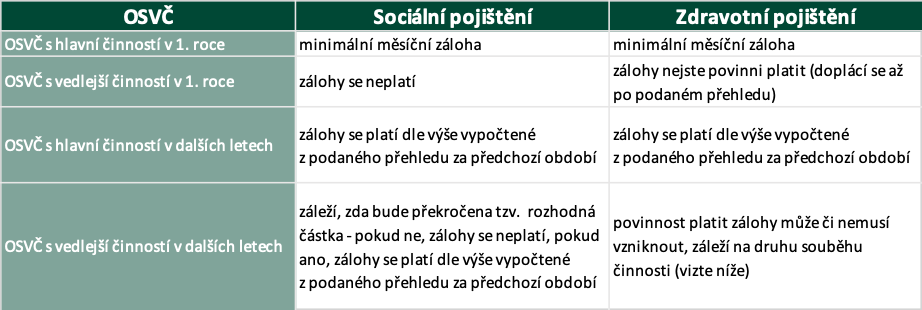
Pokud začínáte podnikat a nevíte, jaké budou Vaše příjmy z podnikání v roce zahájení činnosti, tento první rok nemusíte platit zálohy na pojistné (pokud se jedná o činnost vedlejší) nebo je platíte z tzv. minimálního vyměřovacího základu (pokud se jedná o činnost hlavní). Pro každý rok se tento minimální vyměřovací základ mění. O výši minimálních záloh pro rok 2023 jsme Vás informovali v jednom z našich předchozích článků.
Pokud již podnikáte v rámci hlavní činnosti, výše předpisu záloh na pojistné se vypočte z vyměřovacího základu vyčísleného z daňového základu vyplývajícího z podaných přehledů. U OSVČ je vyměřovacím základem pro pojistné částka touto osobou určená, která činí nejméně 50 % daňového základu (dílčího základu daně z příjmů ze samostatné činnosti) s tím, že pokud jste vykonávali samostatnou výdělečnou činnost jako činnost hlavní, musí to být alespoň zákonem stanovená minimální částka.

Vedlejší činnost v sociálním pojištění
Pokud již podnikáte v rámci vedlejší činnosti, je nutné zkoumat zálohovou povinnost o něco blíže. U sociálního pojištění vám vzniká zálohová povinnost, jestliže jste za uplynulý kalendářní rok překročili tzv. rozhodnou částku pro povinnou účast na důchodovém pojištění OSVČ, která činí 96 778 Kč v roce 2023 (resp. částku 93 387 pro rok 2022). Případně je možné se k účasti na důchodovém pojištění jakožto vedlejší OSVČ přihlásit, z čehož opět vyplývá povinnost hradit zálohy.
Vedlejší činnost ve zdravotním pojištění
U zdravotního pojištění posuzujeme situaci vedlejší OSVČ dle druhu souběhu s jiným titulem pojištění:
- Souběh OSVČ a stát (studenti do 26 let nebo studenti doktorského studia, poživatelé důchodu, rodičovské dovolené, osoby pečující atd.):
- V prvním roce činnosti takováto OSVČ zálohy neplatí, následující roky platí zálohy vypočtené z podaného přehledu. Pro tuto OSVČ neplatí minimální vyměřovací základ – pojistné je tedy placeno ze skutečné výše příjmů, i pokud by byla pod minimální hranicí.
- Souběh OSVČ a zaměstnání, kde je hlavním zdrojem příjmu samostatná výdělečná činnost;
- Pro takovouto OSVČ platí minimální vyměřovací základ a zálohy se platí alespoň v minimální výši.
- Souběh OSVČ a zaměstnání, kde není hlavním zdrojem příjmu samostatná výdělečná činnost.
- V tomto případě nemá OSVČ povinnost platit zálohy na pojistné v průběhu roku a též není povinna dodržet minimální vyměřovací základ – a to za předpokladu, že v zaměstnání je za tuto osobu, jakožto zaměstnance, odváděno pojistné alespoň v minimální výši.
Ač by se mohlo zdát, že kritériem určení pro posouzení, zda je hlavním zdrojem příjmu zaměstnání či samostatná výdělečná činnost, je výše příjmů z konkrétní aktivity, není tomu tak. Rozhodující je písemné prohlášení, které OSVČ učiní při zahájení činnosti a následně v podávaném přehledu OSVČ zaškrtne příslušnou možnost.
OSVČ v paušálním režimu daně
OSVČ, které jsou poplatníky v paušálním režimu daně, naleznou bližší informace v našem článku publikovaném zde.
Adéla Burešová
Michala Darebná
Související články


MÁM ZÁJEM O daňové poradenství
Vyplňte formulář a my se vám co nejdříve ozveme zpět.